

【2026年】投資先徹底比較ガイド!資産を守り増やすための「自分の最適解」は何?
- 公開日:2026.09.04
- 更新日:2026.09.04
「新NISAは始めたけれど、これだけで老後は大丈夫だろうか?」 「不動産投資に興味はあるが、空室リスクや金利上昇が怖い……」 「結局、今の自分にとって一番効率的な投資先はどこなのか?」
2026年現在、歴史的なインフレと円安、そして相次ぐ増税により、私たちの資産形成は「ただ貯める」から「賢く比較し、選ぶ」フェーズへと完全に移行しました。かつての「これを買っておけば安心」という常識は、もはや通用しません。
本ガイドでは、株式や投資信託といった「ペーパーアセット」から、太陽光発電や不動産などの「実物資産」まで、現代の主要な投資先を徹底比較。20代〜50代の年代別戦略から、100万円からのポートフォリオ実例までを網羅し、2026年における投資の「正解」を導き出します。
・2026年の投資先選びは、利回りの高さだけでなく、リスク・流動性・手間・実質利回りを比較して判断することが重要です。
・初心者が取り入れやすい投資先は投資信託・ETFですが、安定収入や高利回りを狙うなら高配当株・REIT・不動産・太陽光発電なども比較対象になります。
・2026年に選ぶべき投資先は1つに絞るものではなく、目的・運用期間・リスク許容度に合わせてペーパーアセットと実物資産を組み合わせることが最適解です。
目次
- 1 投資先を比較する前に知っておきたい基本
- 2 2026年の投資「比較」の重要性
- 3 【比較表】主要な投資先のリスク・リターン・手間を一覧で比較
- 4 【ランキング】初心者におすすめの投資先を目的別に比較
- 5 【徹底比較】主要な投資対象の特性とリターン予測
- 6 【独自調査】株・不動産をやっている人が、次に太陽光を見ている
- 7 【年代・属性別】あなたに最適な投資ポートフォリオの作り方
- 8 実物資産の決定戦|「太陽光投資 vs 不動産投資」どっちが正解?
- 9 利回り10%超えを狙う「副業型」投資の選択肢
- 10 2026年プロが注目する「安定×高利回り」の投資先
- 11 投資先を比較するときの注意点
- 12 結論|2026年に選ぶべき「納得の投資先」
- 13 あなたにぴったりの投資診断は「ソルセル」へ
投資先を比較する前に知っておきたい基本
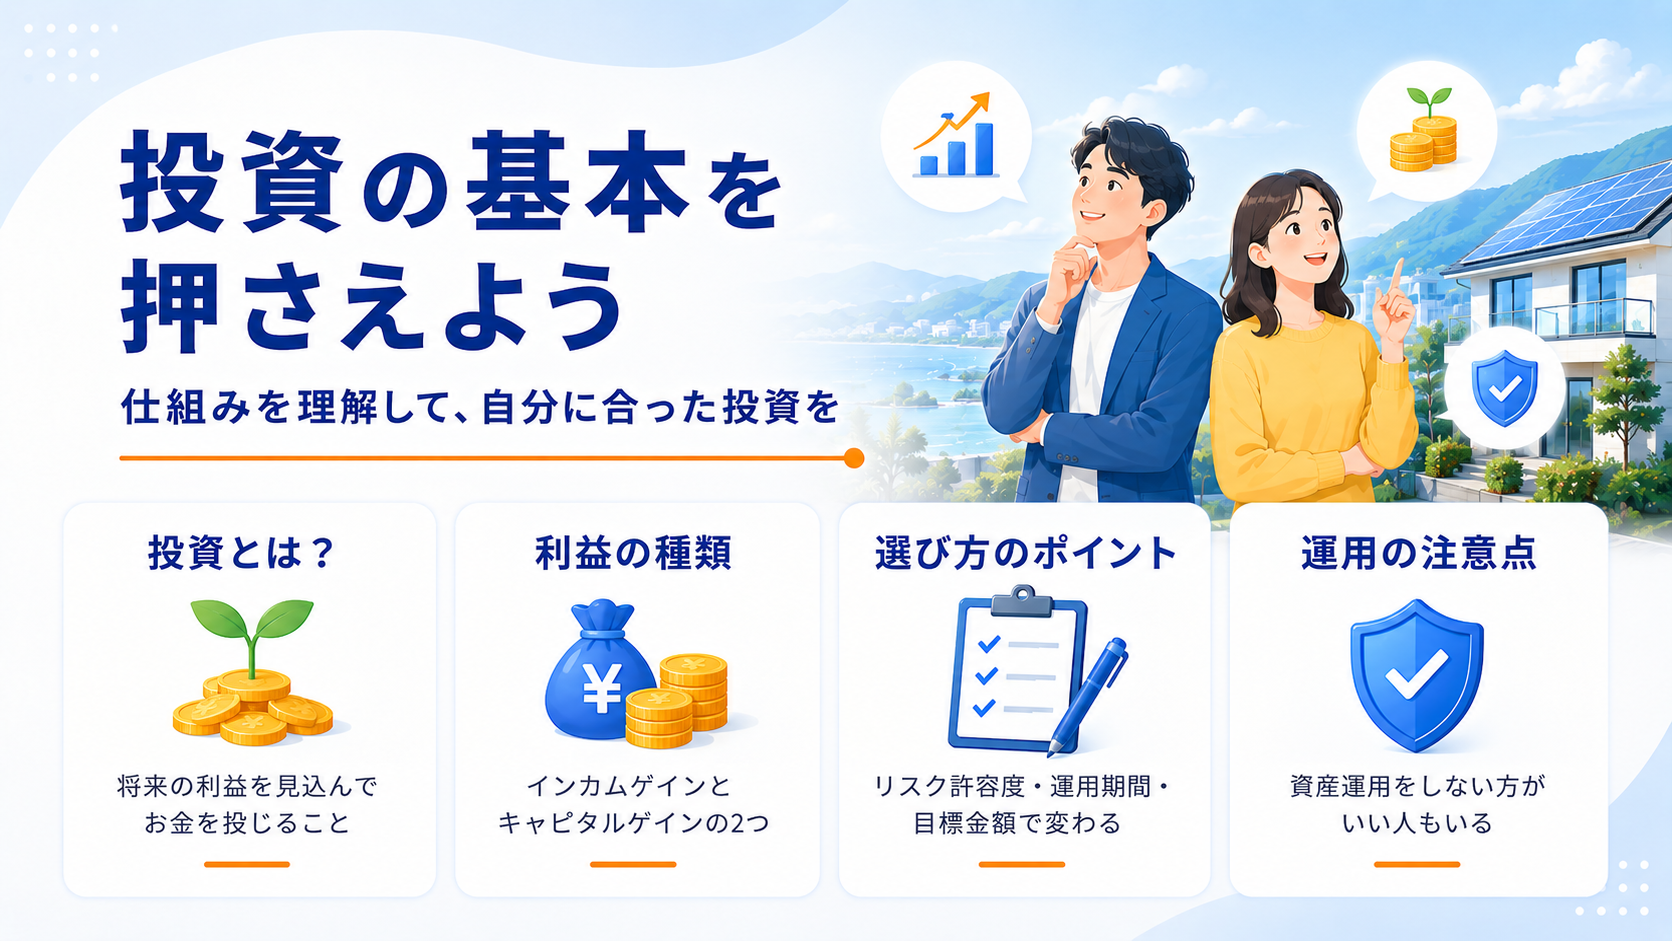
投資先を比較する前に知っておきたい基本的な情報を解説します。
投資とは利益を見込んでお金を投じること
投資とは、将来の利益を期待して株式や投資信託、不動産などにお金を投じることです。預貯金のようにお金を守る目的が強いものとは異なり、投資は価格の変動や事業の成長によって利益を狙います。
うまくいけば資産を増やせる一方で、元本割れが起こる可能性もあります。
そのため、投資は余裕資金で行い、仕組みやリスクを理解してから始めることが大切でしょう。短期間で大きく増やそうとせず、まずは少額から試しながら自分に合う投資先を見極めていきましょう。
投資で利益を得る方法はインカムゲインとキャピタルゲインの2つ
投資で利益を得る方法は大きく2つあり、保有中に受け取る利益と、売却時に得る利益に分けられます。インカムゲインは、株式の配当金、債券の利子、投資信託の分配金、不動産の家賃収入など、資産を持ち続けることで期待できる収益です。
一方、キャピタルゲインは、買った価格より高く売れたときに得られる値上がり益を指します。安定した収入を重視するならインカムゲイン、値上がりによる大きな利益を狙うならキャピタルゲインが中心になるでしょう。
ただし、どちらも必ず得られるものではないため、リスクも合わせて確認しましょう。
投資方法はリスク許容度・運用期間・目標金額で変わる
投資先を選ぶときは、単に利回りの高さだけで決めないことが大切です。まず、損失が出たときにどこまで受け入れられるかというリスク許容度を考えましょう。
生活費や近い将来に使うお金まで投資に回すと、値下がりしたときに焦って売却しやすくなります。また、運用期間が長いほど値動きに向き合う時間を確保しやすく、短期間で使う予定のお金ほど安全性を重視したほうがよいでしょう。
さらに、教育費や老後資金など目標金額を決めると、必要な投資額や商品を選びやすくなります。
資産運用をしないほうがいい人もいる
資産運用は多くの人に役立つ選択肢ですが、誰にでも今すぐ必要とは限りません。たとえば、毎月の生活費が足りない人、借金の返済を優先すべき人、近いうちに使う予定のお金しかない人は、投資より家計の安定を先に整えたほうが安心です。
また、値下がりに強い不安を感じて眠れなくなる場合も、無理に始める必要はありません。
まずは生活防衛資金を確保し、収支を把握してから少額で始めると失敗を防ぎやすくなります。投資をしない判断も、自分の資産を守るための大切な選択になるでしょう。
2026年の投資「比較」の重要性

なぜ今、これほどまでに「投資先の比較」が重要視されているのでしょうか。
それは、私たちが直面している経済環境が、これまでの数十年間とは根本的に異なっているからです。「貯金が美徳」とされた時代は終わり、現在は「資産をどこに配置するか(アセットアロケーション)」が個人の豊かさを決定づける時代となりました。
インフレ・増税時代を生き抜く「実質利回り」の考え方
2026年の投資において、最も注意すべきは「表面的な利回り」に騙されないことです。物価が上昇するインフレ下では、現金の価値は日々目減りしています。
例えば、銀行預金の利息が0.1%あっても、物価がそれ以上に上昇していれば、実質的な購買力(そのお金で買えるものの量)は低下しています。
今、求められているのは、物価上昇に合わせて収益が上がる「インフレ耐性」のある資産、あるいは税制面での優遇や「減価償却」をフル活用して手残りを増やす、「実質利回りの高い投資」を見極める力です。
新NISA後の世界:ペーパーアセット(紙の資産)だけで大丈夫か?
2024年に始まった新NISAの普及により、日本人の投資リテラシーは飛躍的に向上しました。
しかし、2026年の世界経済は不透明さを増しています。特定の国のインデックス投資だけに全財産を投じることは、実は大きなリスクを孕んでいます。
賢い投資家は今、インデックス投資などの「ペーパーアセット」に加え、土地や設備といった、景気に左右されにくい「実物資産(現物資産)」を組み合わせることで、ポートフォリオ全体の安定性を高める「ハイブリッド戦略」を採用しています。
2026年版・投資先を選ぶための「4つの評価軸」
数ある投資先を比較する際、以下の4つの軸でスコアリングをすると、自分に合った投資先が驚くほど明確になります。
-
収益性(Return): 年間どれくらいの利益(キャピタル・インカム)が見込めるか?
-
安全性(Risk): 元本割れのリスクや、外部環境による収益の変動幅は?
-
流動性(Liquidity): 急な出費が必要な際、どれくらいの速さで現金化できるか?
-
手間(Effort): 運用にどれだけの時間と労力(リソース)を割く必要があるか?
これらの軸を元に、次の章では具体的な投資対象を徹底的に解剖していきます。
【比較表】主要な投資先のリスク・リターン・手間を一覧で比較
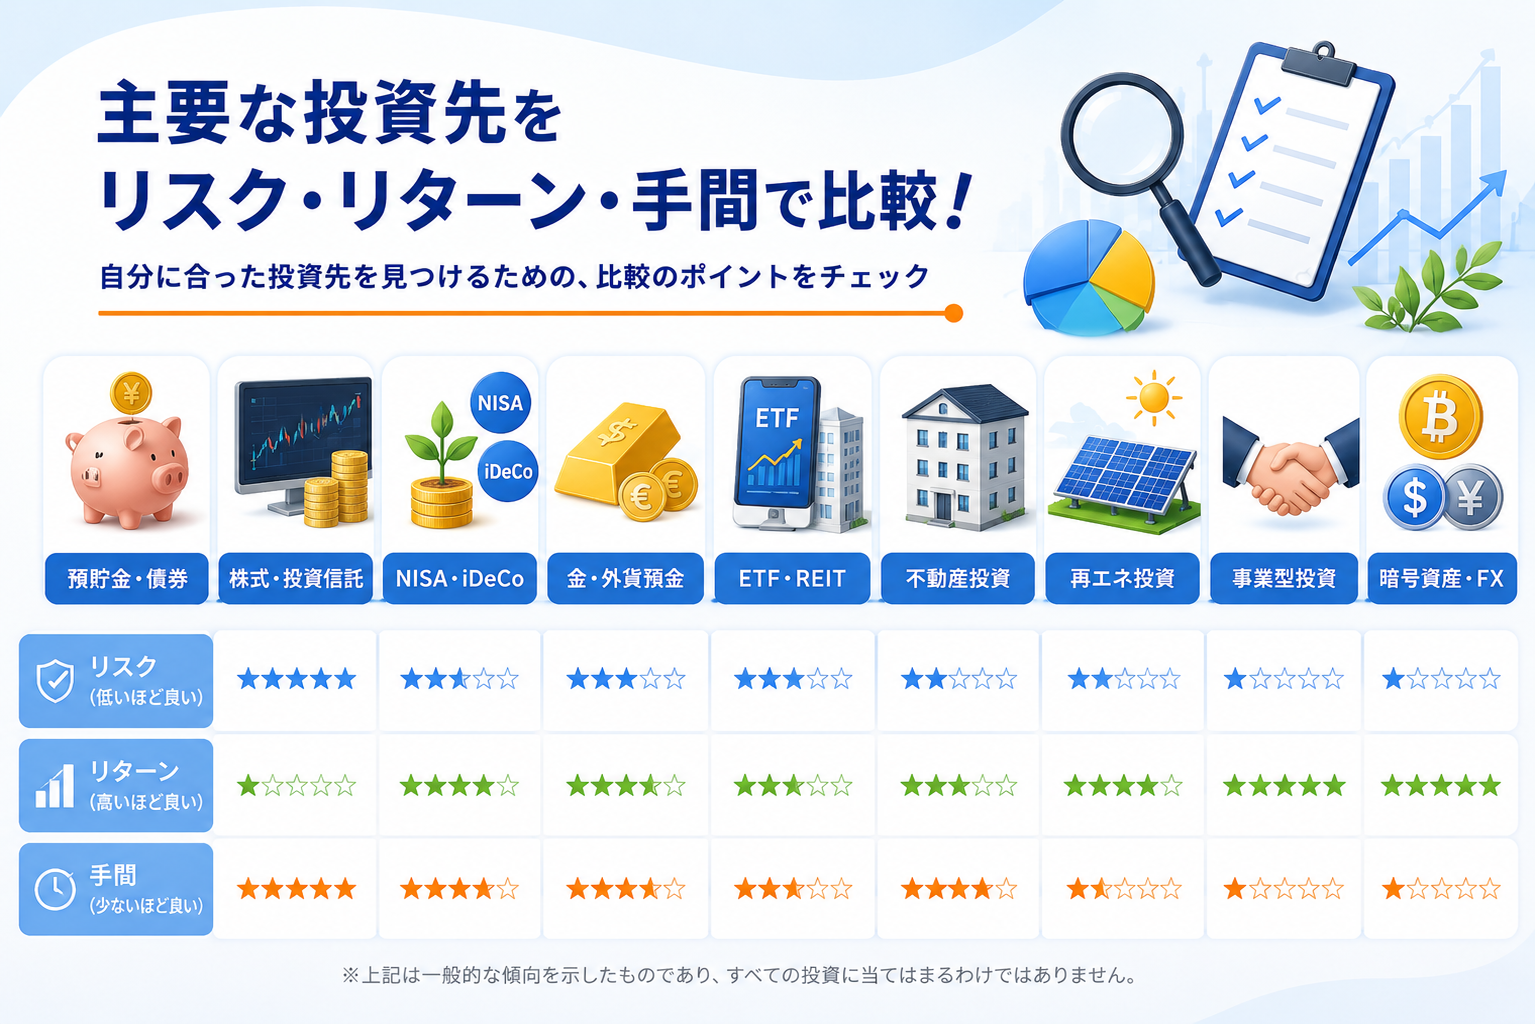
ここでは、主要な投資先のリスク・リターン・手間を一覧で比較します。
安全性が高い投資先は預貯金・債券・投資信託など
安全性を重視するなら、預貯金や債券、分散型の投資信託などが候補になります。預貯金は大きく増やす力は弱いものの、日常的に使うお金や近い将来に必要なお金を置いておく先として向いています。
債券は国や企業にお金を貸し、利子を受け取る仕組みの金融商品です。株式より値動きが比較的ゆるやかな傾向がありますが、発行体の信用力によっては元本割れのリスクもあります。
投資信託は複数の資産に分散できるため、商品を選べばリスクを抑えながら運用しやすいでしょう。ただし、投資信託は元本保証ではないため、損失の可能性も理解して選ぶことが大切です。
ほったらかし投資に向いているのは投資信託・ロボアド・管理委託型の実物投資
投資に時間をかけたくない人は、管理の手間が少ない投資先を選ぶと続けやすくなります。代表的なのは、毎月決まった金額を自動で積み立てられる投資信託です。
一度設定すれば買付を自動化しやすく、長期的にコツコツ運用したい人に向いています。ロボアドは、質問への回答をもとに資産配分の提案や運用を任せられるサービスです。手軽な一方で、手数料がかかる点は確認しておきましょう。
また、不動産や太陽光発電などの実物投資でも、管理会社に運営を委託できるタイプなら手間を抑えやすくなります。ただし、完全に放置できるわけではないため、収支や契約内容は定期的に確認しましょう。
高利回りを狙える投資先は不動産・太陽光発電・事業型投資など
高い利回りを狙いたい場合は、不動産投資や太陽光発電投資、事業型投資などが候補になります。不動産投資は家賃収入を得られる可能性があり、融資を活用して大きな資産に投資できる点が特徴です。
太陽光発電投資は、発電した電気を売ることで収益を得る仕組みで、日照条件や設備の状態が収益に影響します。事業型投資は、特定の事業やプロジェクトに資金を出し、利益の一部を受け取るタイプです。
いずれも預貯金や債券より高い収益を期待しやすい一方で、空室、災害、設備故障、事業不振などのリスクがあります。利回りの高さだけで判断せず、損失が出る場面も想定して比較しましょう。
元本保証の投資は基本的に預貯金などに限られる
元本保証とは、預けたお金や投じたお金が原則として減らない仕組みを指します。ただし、元本保証がある金融商品は限られており、一般的には預貯金などが中心です。
株式、投資信託、債券、不動産、太陽光発電などは、価格変動や運用状況によって損失が出る可能性があります。特に、高い利回りをうたう商品で元本保証を強調している場合は、仕組みを慎重に確認したほうがよいでしょう。
基本的に、リターンが高いほどリスクも高くなりやすいと考えることが大切です。安全性を最優先するお金と、増やす目的で運用するお金を分けて考えると、無理のない投資先を選びやすくなります。
【ランキング】初心者におすすめの投資先を目的別に比較

初心者におすすめの投資先を目的別に比較しまうs。
安全性を重視する人におすすめの投資先ランキング
- 1位:預貯金
- 2位:個人向け国債
- 3位:投資信託
安全性を重視する人は、まず預貯金、次に個人向け国債などの債券、その次に債券を含む分散型の投資信託を候補にすると考えやすいでしょう。
1位の預貯金は大きな利益を狙いにくい一方で、生活費や近いうちに使うお金の置き場所として向いています。2位の個人向け国債は、国が発行する債券であり、比較的リスクを抑えながら利子を受け取れる点が特徴です。
3位の投資信託は商品によってリスクが変わるため、株式だけでなく債券にも分散されたものを選ぶと値動きを抑えやすくなります。安全性を重視する場合は、増やす力よりも減りにくさを優先しましょう。
少額から始めたい人におすすめの投資先ランキング
- 1位:投資信託
- 2位:単元未満株
- 3位:ロボアド
少額から投資を始めたい人には、投資信託、単元未満株、ロボアドの順で検討するとよいでしょう。
1位の投資信託は、証券会社によっては少ない金額から積立設定ができ、複数の株式や債券に分散しやすい点が魅力です。2位の単元未満株は、通常より少ない株数で個別株に投資できるため、気になる企業の株を試しやすくなります。
3位のロボアドは、資産配分や運用を任せやすいものの、手数料がかかる点に注意が必要です。最初から大きな金額を入れるより、少額で値動きに慣れながら続けるほうが無理なく始められるでしょう。
ほったらかしで運用したい人におすすめの投資先ランキング
- 1位:投資信託
- 2位:ロボアド
- 3位:管理委託型の実物投資
ほったらかしで運用したい人には、投資信託の積立、ロボアド、管理委託型の実物投資が候補になります。
1位の投資信託の積立は、毎月の買付を自動化しやすく、忙しい人でも続けやすい方法です。2位のロボアドは、質問に答えるだけで運用方針を決めやすく、資産配分の見直しまで任せられるサービスもあります。
3位の管理委託型の実物投資は、不動産や太陽光発電などの運営を専門会社に任せられる場合があり、手間を抑えやすいでしょう。ただし、どの投資先も完全に放置できるわけではありません。年に数回は運用状況や手数料、契約内容を確認しましょう。
安定収入を狙いたい人におすすめの投資先ランキング
- 1位:債券
- 2位:高配当株や配当重視の投資信託
- 3位:不動産や太陽光発電
安定収入を狙いたい人には、債券、高配当株や配当重視の投資信託、不動産や太陽光発電などが候補になります。
1位の債券は、保有中に利子を受け取れる仕組みがあり、比較的収入の見通しを立てやすい投資先です。2位の高配当株や配当重視の投資信託は、配当金や分配金を期待できますが、業績や市場環境によって減配や価格下落が起こる可能性があります。
3位の不動産や太陽光発電は、家賃収入や売電収入を狙える一方で、空室、修繕、天候、設備トラブルなどのリスクがあります。収入の安定性だけでなく、維持費や管理の手間も含めて比較しましょう。
高利回りを狙いたい人におすすめの投資先ランキング
- 1位:不動産投資
- 2位:太陽光発電投資
- 3位:事業型投資
高利回りを狙いたい人は、不動産投資、太陽光発電投資、事業型投資などを比較するとよいでしょう。
1位の不動産投資は、家賃収入や物件の値上がりを狙えるうえ、融資を活用して大きな資産に投資できる点が特徴です。2位の太陽光発電投資は、発電した電気を売ることで収益を得る仕組みで、日照条件や設備の管理状況が利回りに影響します。
3位の事業型投資は、成長性のある事業に資金を出すことで高い収益を期待できる場合があります。ただし、高利回りの投資ほど損失リスクも大きくなりやすいため、初心者は少額から始めるか、仕組みを十分に理解してから検討しましょう。
【徹底比較】主要な投資対象の特性とリターン予測

2026年現在、投資家の前に並んでいる選択肢はかつてないほど多様化しています。しかし、そのすべてが「あなた」に適しているわけではありません。
ここでは、主要な投資対象を「ペーパーアセット(金融資産)」と「実物資産(現物・事業資産)」に分け、それぞれの最新の収益性・安全性・手間を詳細に比較・分析します。
預貯金・債券|安全性を重視する人向けの守りの資産
預貯金や債券は、大きな利益を狙うよりも資産を守りたい人に向いています。預貯金は流動性が高く、生活費や近いうちに使う予定のお金を置いておきやすい方法です。
一方で、金利が低い時期はお金を大きく増やす力はあまり期待できません。債券は国や企業にお金を貸し、利子を受け取る仕組みの金融商品です。
個人向け国債のように比較的リスクを抑えやすいものもありますが、発行体の信用力や金利の変動によって価格が変わる場合があります。安全性を重視する場合でも、預け先や商品の特徴は確認しましょう。
株式・投資信託|インフレ対策の基盤となる「王道」
新NISAの普及により、日本人の資産形成の主役となったのが株式・投資信託です。
-
収益性の実態: 世界の主要株価指数(S&P500やオルカンなど)は、長期的には年利4〜7%程度の成長を期待できます。ただし、2026年の市場はボラティリティ(価格変動)が大きく、短期間で資産が20%以上目減りするリスクも常に隣り合わせです。
-
2026年のトレンド: 忙しいビジネスパーソンには、銘柄選びや売買タイミングをプロに任せる「ほったらかし 投資」が定着しています。しかし、これらはあくまで「余剰資金を時間をかけて育てる」ものであり、毎月決まったキャッシュフロー(現金収入)を得るのには適していません。
NISA・iDeCo|税制優遇を活用して長期運用しやすい制度
NISAやiDeCoは、投資商品そのものではなく、税制優遇を受けながら資産形成しやすくする制度です。NISAは一定の投資枠内で得た運用益が非課税になる制度で、投資信託や株式などを使って長期運用をしやすい点が特徴です。
iDeCoは老後資金づくりを目的とした私的年金制度で、掛金が全額所得控除になり、運用益も非課税で再投資できます。
ただし、iDeCoは原則60歳まで引き出せないため、すぐに使う予定のお金には向きません。目的や資金の使い道に合わせて、NISAとiDeCoを使い分けましょう。
金・外貨預金|分散投資に使いやすい資産
金や外貨預金は、株式や円資産だけに偏るのを避けたい人に向いています。金は世界的に価値が認められている資産で、インフレや金融不安が意識される場面で注目されやすい傾向があります。
ただし、利子や配当を生む資産ではないため、価格が上がらないと利益は出にくいでしょう。外貨預金は、円以外の通貨で預金する方法で、為替差益や外貨金利を期待できます。
一方で、円高になると円に戻したときに元本割れする可能性があります。外貨預金は預金という名前でも円預金とはリスクが異なるため、為替手数料や預金保険の対象外である点も確認しましょう。
ETF・REIT|少額から分散投資しやすい金融商品
ETFは証券取引所に上場している投資信託で、株式のように取引時間中に売買できます。日経平均株価や米国株指数など、特定の指数に連動する商品を選べば、少額でも幅広い銘柄に分散しやすいでしょう。
REITは投資家から集めた資金でオフィスビルや商業施設、マンションなどに投資し、賃料収入や売却益を分配する仕組みです。
不動産に直接投資するより少額で始めやすく、物件管理の手間もかかりにくい点が魅力です。ただし、ETFもREITも価格変動があり、分配金が減る可能性もあります。手数料や投資対象を見て選びましょう。
不動産投資|レバレッジを利かせた「資産形成の華」
他人資本(銀行融資)を使って大きな資産を動かせるのが、不動産投資の最大の強みです。
-
ワンルームマンション投資: 都心の物件価格は高止まりしており、実質利回りは3〜4%台まで低下しています。2026年は「家賃収入で儲ける」よりも「長期的な資産価値の維持と生命保険代わり」としての側面が強まっています。
-
空き家投資: 地方の築古物件を安く買い、リフォームして貸し出す手法です。利回り10〜15%を狙えるポテンシャルがありますが、物件の目利きやリフォーム会社との調整、客付けといった「事業運営」の手腕が問われます。
再生可能エネルギー投資|国が保証する「最も手堅い実物資産」
2026年、投資のプロたちがポートフォリオの安定剤として最も注目しているのが太陽光発電を中心とした再生可能エネルギー投資です。
-
収益性の実態: 表面利回りは7〜10%を維持。FIT制度(固定価格買取制度)により、20年間にわたり国が決めた価格で売電できるため、不動産のような「空室リスク」が存在しません。
-
2026年の強み: 電気代の高騰により「自家消費型(自分で作って自分で使う)」の価値が劇的に向上。余った電気を売るだけでなく、自らの固定費を削減する「攻防一体」の投資として評価されています。
事業型投資(コインランドリー・コンテナ)|高利回りを狙う「攻め」の選択
土地の有効活用や、高いキャッシュフローを求める層に根強い人気があるジャンルです。
-
コインランドリー投資: 利回り10〜15%が目安。共働き世帯の増加により需要は安定していますが、初期投資(2,000万〜4,000万円)が大きく、競合他社との「立地争奪戦」が激化しています。
-
コンテナ投資(トランクルーム): 狭小地でも可能で、利回り15%超えも狙えます。2026年は「趣味の部屋」や「備蓄倉庫」としてのニーズが拡大。ただし、建築確認申請などの法規制が厳格化されており、専門知識を持ったパートナー選びが不可欠です。
主要投資先の比較サマリー(2026年最新)
| 投資対象 | 期待利回り | リスクレベル | 運用の手間 | 主なリスク |
| 株式・投信 | 4〜7% | 中〜高 | 極小 | 市場暴落、円高 |
| 不動産投資 | 3〜10% | 中 | 中 | 空室、金利上昇 |
| 太陽光投資 | 7〜10% | 低 | 小 | 天候、出力制御 |
| コインランドリー | 10〜15% | 高 | 大 | 競合、機械故障 |
暗号資産・FX|大きな利益を狙える一方でリスクも高い投資先
暗号資産やFXは、短期間で大きな利益を狙える可能性がある一方で、初心者にはリスクが高い投資先です。暗号資産は価格変動が大きく、法定通貨のように価値が安定しているわけではありません。
取引所のトラブルや不正アクセスなどにも注意が必要です。FXは為替の値動きを利用して利益を狙う取引で、レバレッジを使うと少ない資金で大きな取引ができます。
ただし、予想と反対に相場が動けば損失も大きくなります。投資というより投機に近い使い方になりやすいため、生活資金ではなく余裕資金の範囲で慎重に考えましょう。
【独自調査】株・不動産をやっている人が、次に太陽光を見ている
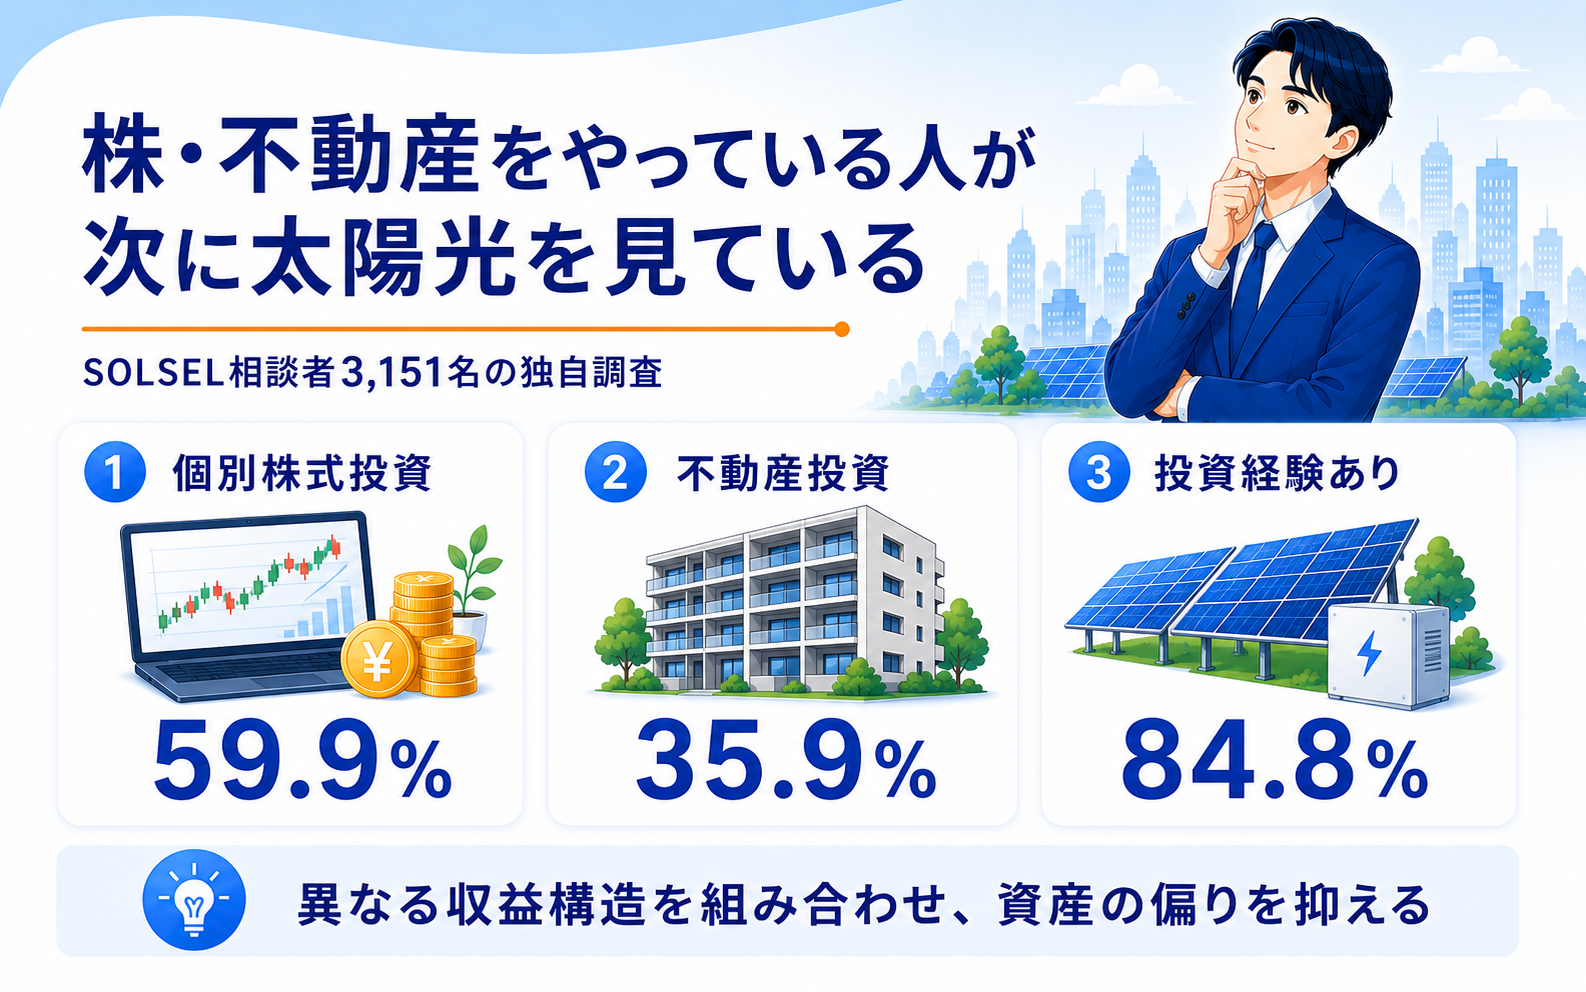
SOLSELの個別相談3,151件では、個別株式投資の経験者が59.9%、不動産投資の経験者が35.9%でした。相談者の84.8%は、すでに何らかの資産運用を行っています。
※2023年6月29日〜2026年8月26日にSOLSELの個別相談へ申し込んだ方への事前アンケートです。当社相談者の傾向であり、日本全体の統計ではありません。異常値・記入不備は集計から除外しています。
検討者の59.9%が個別株、35.9%が不動産投資の経験者
太陽光投資の相談者は、投資未経験者よりも、すでに株式や不動産を保有している人が中心です。
個別株式投資は1,886件(59.9%)、不動産投資は1,131件(35.9%)で、「資産運用していない」は478件(15.2%)にとどまりました。太陽光発電所をすでに保有している人も305件(9.7%)おり、追加購入を検討する層もいます。
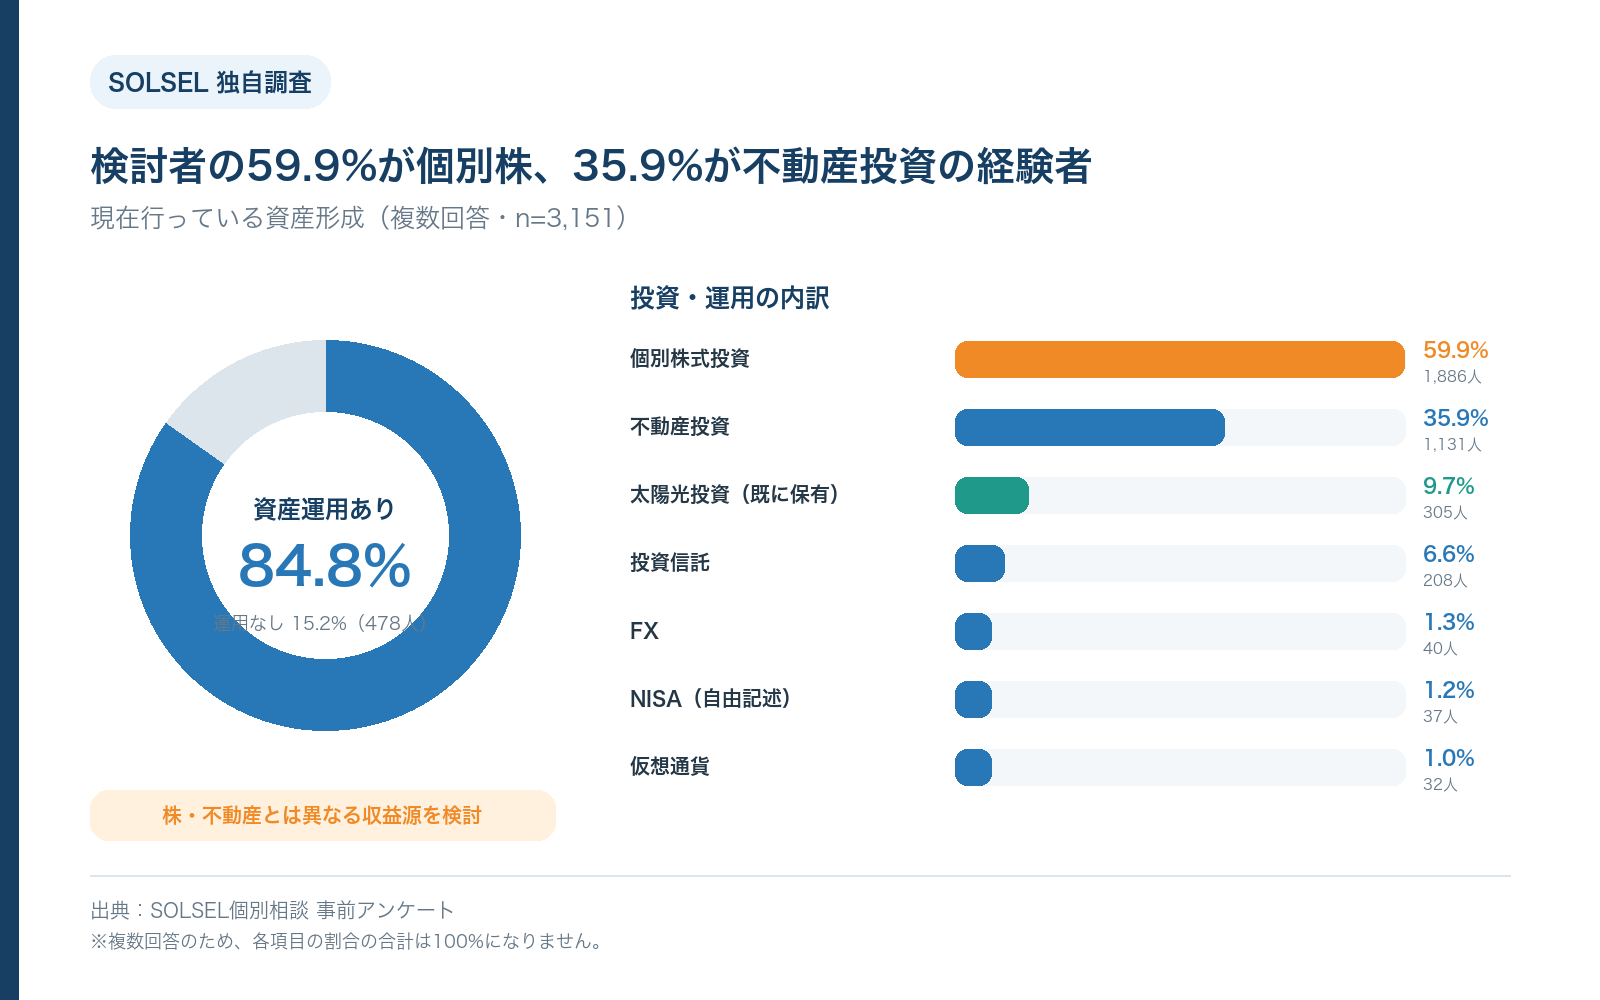
株式は市場価格の変動によって売却益や配当を狙い、不動産は家賃収入と物件価値を基に運用します。一方、太陽光投資は発電量とFIT期間中の売電単価を基に収支を見通す実物資産投資です。
値動きや収入源が異なるため、株式・不動産の代わりではなく、ポートフォリオの分散先として検討されていると考えられます。
ただし、天候、設備故障、出力制御、流動性など固有のリスクがあるため、分散になることと安全が保証されることは別です。相談者の詳しい属性は太陽光投資を検討している人の実態も参考にしてください。
「偏った投資による不安」を理由に挙げた人は243件
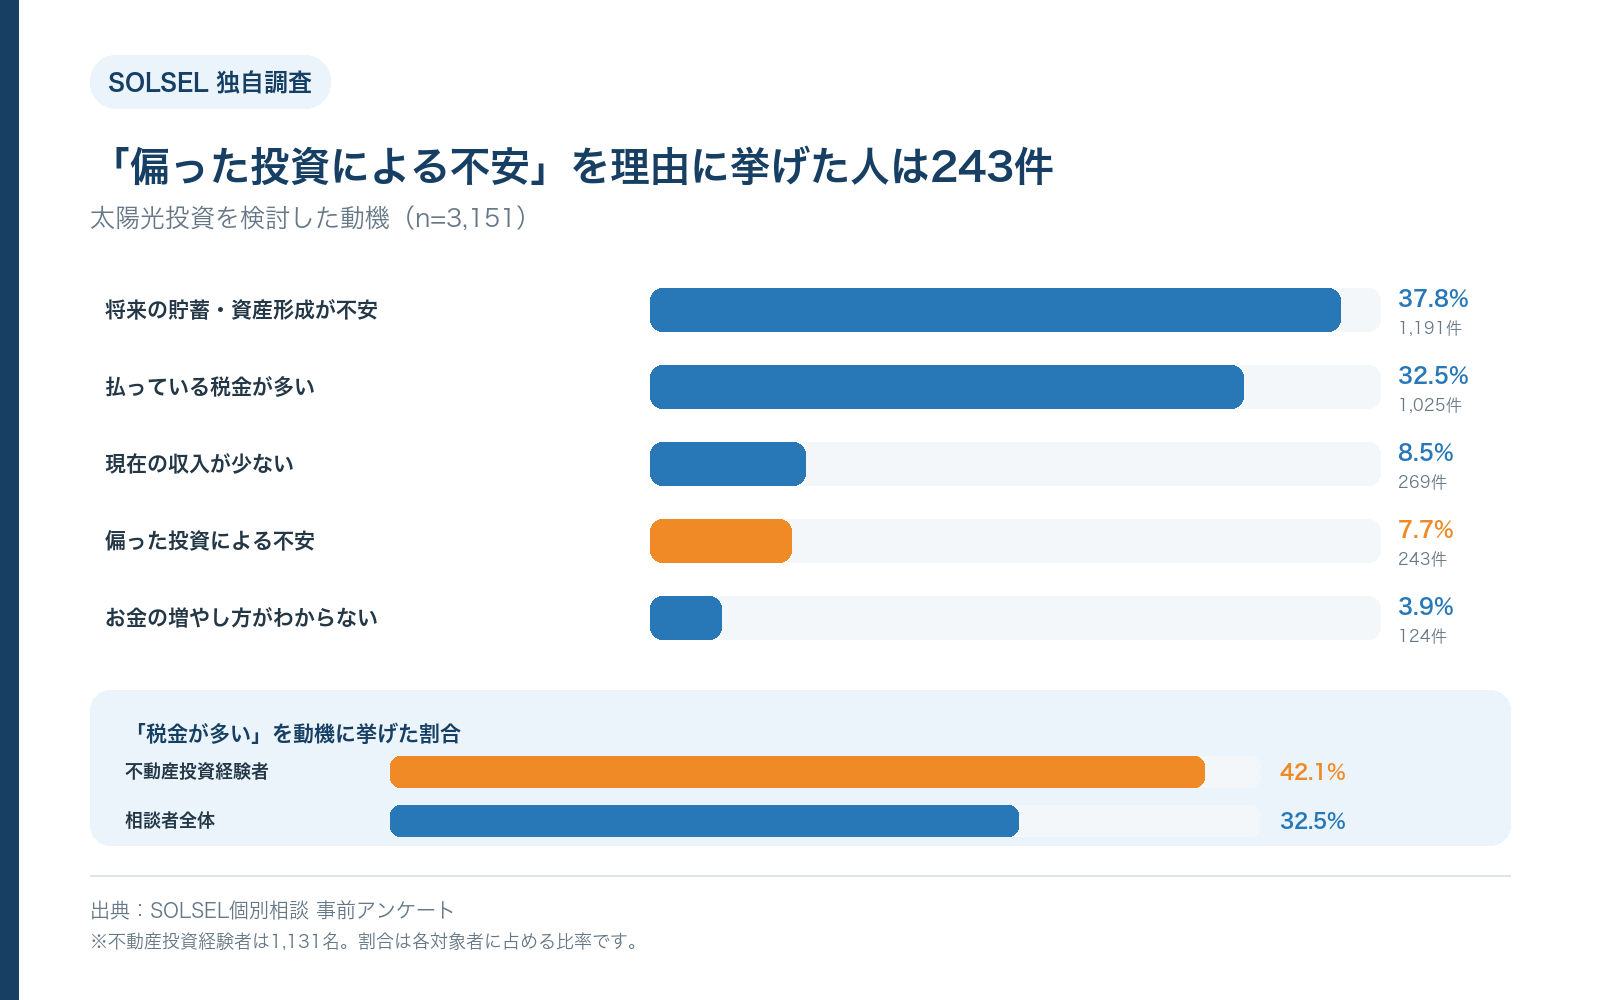
相談理由として「偏った投資による不安」を挙げた人は243件(7.7%)でした。全体では「将来の貯蓄・資産形成が不安」37.8%、「払っている税金が多い」32.5%が上位ですが、分散を明確な目的にして相談する層も存在します。
とくに不動産投資を行っている1,131名では、「払っている税金が多い」が42.1%と、全体の32.5%を上回りました。不動産を運用しながら、収益構造や税務上の特徴が異なる次の投資先を探している様子がうかがえます。
太陽光と不動産は初期費用や管理方法、収益リスクが異なるため、不動産投資と太陽光投資の比較を確認し、保有資産全体で判断しましょう。
【年代・属性別】あなたに最適な投資ポートフォリオの作り方
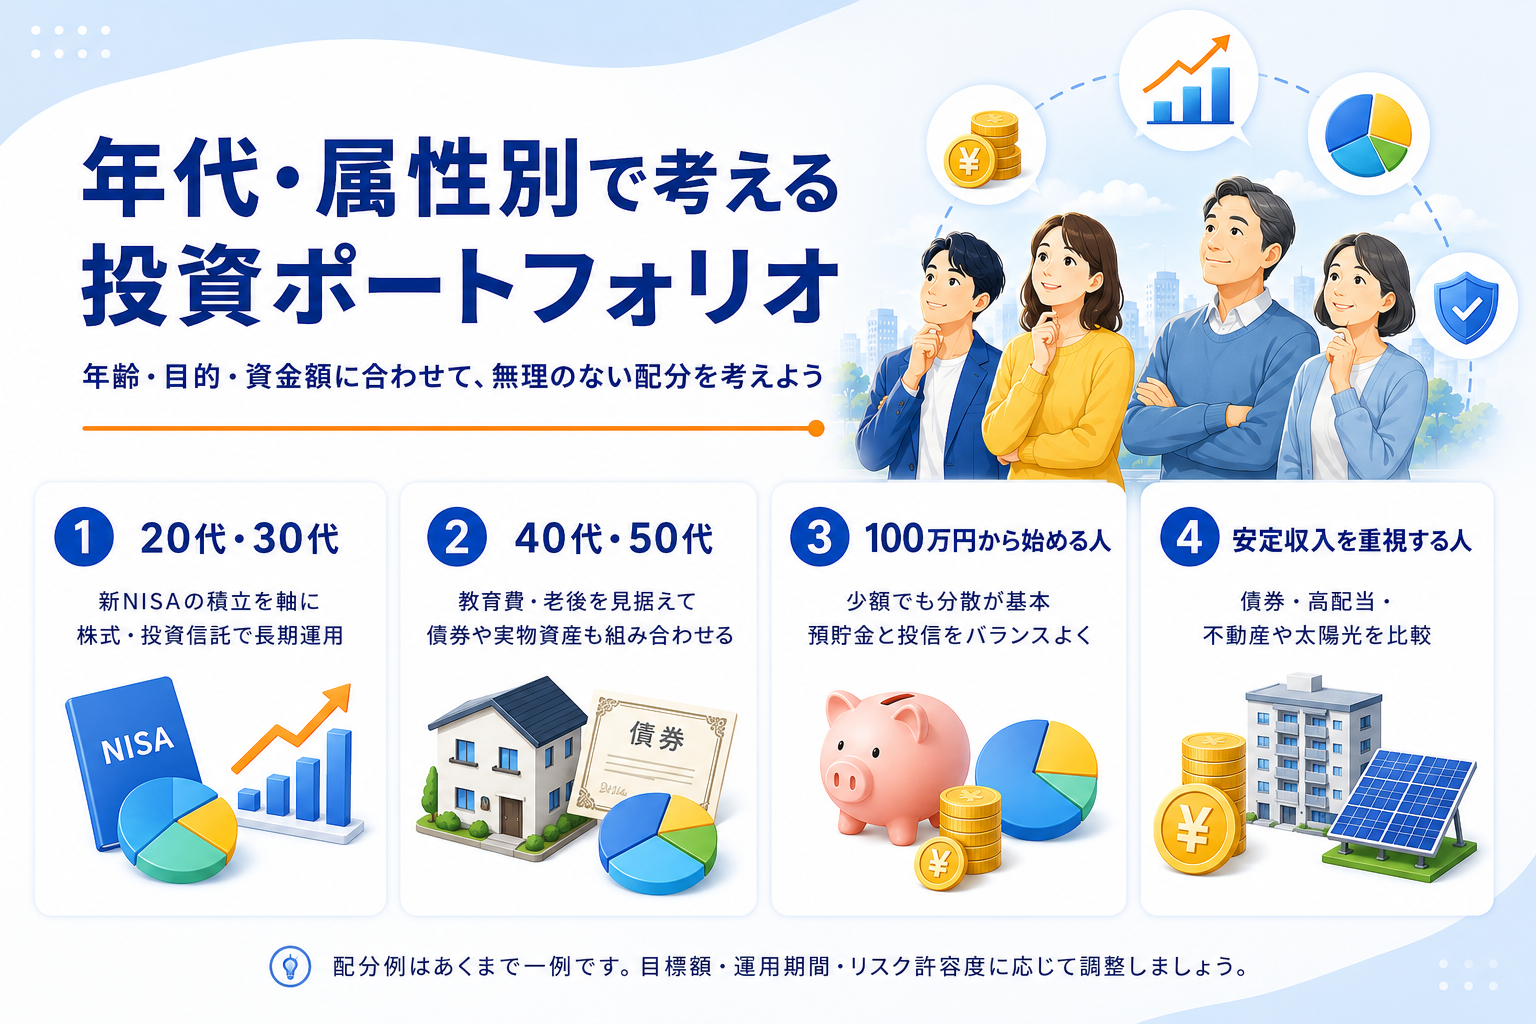
投資における「正解」は、あなたの年齢、家族構成、そして現在の資産状況によって劇的に変わります。2026年の不透明な経済環境下では、流行の投資を追いかけるのではなく、自分のライフステージに最適化された「アセットアロケーション(資産配分)」を組むことが、最終的な勝率を決定づけます。
ここでは、20代から50代、そして特定の資金量を持った方向けに、具体的なポートフォリオの黄金比を解説します。
20代・30代:時間を最大の資本にする「資産最大化」戦略
この世代の強みは、運用期間を長く取れること(複利の効果)と、失敗しても取り戻せる「人的資本(将来の労働収入)」が豊富にあることです。
-
投資の方向性: 多少の暴落には動じず、世界経済の成長を取り込む「積極運用」が基本です。新NISAの「つみたて投資枠」を上限まで使い切り、長期的な視点で資産の雪だるまを作ります。
-
具体的戦略: 日々の業務に忙しいこの世代には、感情を排除して積み立て続ける「ほったらかし 投資」が推奨されます。余剰資金があれば、将来の爆発力を狙ってハイテク株や成長国株へ配分するのも一つです。
関連記事:20代におすすめの資産運用を紹介
関連記事:30代におすすめの資産運用を紹介
40代・50代:教育・老後資金を守り抜く「インカム重視」戦略
現役生活のゴールが見え始めるこの世代は、一度の大きな損失が命取りになります。一方で、老後資金など、まとまった現金が必要になるフェーズです。
-
投資の方向性: 「資産を増やす」ことよりも、「負けない(資産を減らさない)」こと、そして「安定した現金収入(インカムゲイン)」を積み上げることにシフトします。
-
具体的戦略: 節税メリットの大きいiDeCoは必須ですが、2026年の法改正による出口戦略(受け取り時の税金)を考慮し、「iDeCo デメリット」を把握した上での慎重な拠出が求められます。
-
注目投資: 安定した年金代わりの収入として、「50代 投資 おすすめ」の筆頭に上がるのが太陽光発電投資です。20年間の収益見通しが立っているため、老後のキャッシュフロー計算が非常に容易になります。
関連記事:50代におすすめの資産運用を紹介
100万円からの資産配分|少額から作る「攻守バランス」の黄金比
「まとまった資金100万円をどう活用するか」は、投資家にとって最初の大きな壁です。2026年の推奨ポートフォリオは以下の通りです。
-
コア(核):60万円(投資信託/NISA)
世界株インデックスなど、長期で成長を狙う資産。
-
サテライト(衛星):30万円(実物資産の頭金や個別株)
太陽光投資の初期費用など、配当(現金)を生む資産。
-
予備費(現金):10万円
急な支出に対応するためのキャッシュ。
この「100万円 ポートフォリオ」をベースに、資産が増えるごとに実物資産(太陽光や不動産)の比率を上げていくのが、経済的自由への王道ルートです。
関連記事:100万円で始められる資産運用を紹介
年代別・投資先推奨マトリックス(2026年版)
| 年代 | 推奨戦略 | 重視すべき指標 | 推奨する投資先 |
| 20代 | 積極・複利運用 | 収益性・期間 | 新NISA、米国株、自己投資 |
| 30代 | 成長・バランス | 収益性・流動性 | 投資信託、ほったらかし投資 |
| 40代 | 安定・節税重視 | 安全性・節税 | 太陽光投資、iDeCo、不動産 |
| 50代 | 守り・年金補完 | 安全性・安定収入 | 太陽光投資、高配当株、債券 |
実物資産の決定戦|「太陽光投資 vs 不動産投資」どっちが正解?

投資信託などの「ペーパーアセット」の次に、多くの投資家が検討するのが「形のある資産」=実物資産です。その代表格が「不動産投資」と「太陽光投資」です。
2026年現在、どちらも有力な投資先ですが、その収益構造とリスクの性質は驚くほど異なります。「不労所得」という言葉に惑わされず、どちらが自分の性格や資金計画に合っているのか、3つの決定的な視点で比較していきましょう。
関連記事:太陽光投資と不動産投資を比較した記事
初期費用と融資の引きやすさ|参入障壁の比較
どちらの投資も「銀行融資」を引いてレバレッジをかけるのが一般的ですが、2026年現在はその難易度に差が出ています。
-
不動産投資: 都心の物件価格が高騰し続けており、以前のような「頭金ゼロ」での購入は極めて困難です。物件価格の1〜2割の自己資金(頭金)と、高い属性(年収や勤務先)が求められます。特に「ワンルームマンション投資」は、金融機関の評価が厳格化されており、十分な手残り(キャッシュフロー)を出すためのハードルが上がっています。
-
太陽光投資: 太陽光発電は「事業」として評価されるため、信販会社のパッケージローンなどが充実しています。自己資金が少ない若年層や、不動産融資の枠が埋まっている投資家でも、フルローンに近い形で参入できるケースがいまだに多いのが特徴です。
空室リスク vs 出力制御リスク|収益の確実性を問う
実物資産において、最も恐ろしいのは「想定していた収入がゼロになること」です。
-
不動産投資のリスク(空室): 不動産の最大のリスクは「空室」です。退去が発生した瞬間から、次の入居者が決まるまで収入はゼロになります。2026年は人口動態の変化により、立地選びに失敗すると「一生埋まらない空室」を抱えるリスクが現実味を帯びています。
-
太陽光投資のリスク(天候・出力制御): 太陽光の最大のリスクは「雨」や「出力制御」です。しかし、これらは過去の気象データから年間平均の発電量を90%以上の精度で予測可能です。「ゼロ」になる日はあっても、年間を通して収入が「ゼロ」になることは物理的にあり得ません。より「計算が立つ」投資を好むなら、「太陽光投資 不動産投資」の比較において太陽光に軍配が上がるのが2026年の実態です。
出口戦略と節税効果の最大化
投資の終わり(出口)と、運用中の節税メリットについても大きな違いがあります。
-
出口戦略(売却): 「空き家投資」などは、安く買ってリフォームし、価値を高めて売却する「キャピタルゲイン」を狙える面白さがあります。一方で、太陽光は20年間の売電収入(インカムゲイン)をメインに据える投資であり、20年後の土地代や設備のスクラップ価値までをあらかじめ織り込んだ「長期保有」が前提となります。
-
節税効果: どちらも「減価償却」による所得税・住民税の節税が可能ですが、太陽光は「設備(償却資産)」の割合が高いため、導入初期に大きな赤字を作って給与所得と損益通算する力が非常に強いです。高所得者の「税金対策」としては、太陽光の方が即効性が高いと言えます。
【結論】不動産と太陽光、選ぶためのチェックリスト
| 項目 | 不動産投資が向いている人 | 太陽光投資が向いている人 |
| 重視すること | 資産価値の維持・売却益(値上がり) | 20年間の確実なキャッシュフロー |
| 手間 | 入居者対応や修繕を楽しめる・任せられる | 運用に一切の手間をかけたくない |
| リスク許容度 | 「空室ゼロ」にする努力ができる人 | 「自然現象」による変動を許容できる人 |
| 自己資金 | 物件価格の10%以上を用意できる人 | 少ない自己資金で早期に始めたい人 |
利回り10%超えを狙う「副業型」投資の選択肢
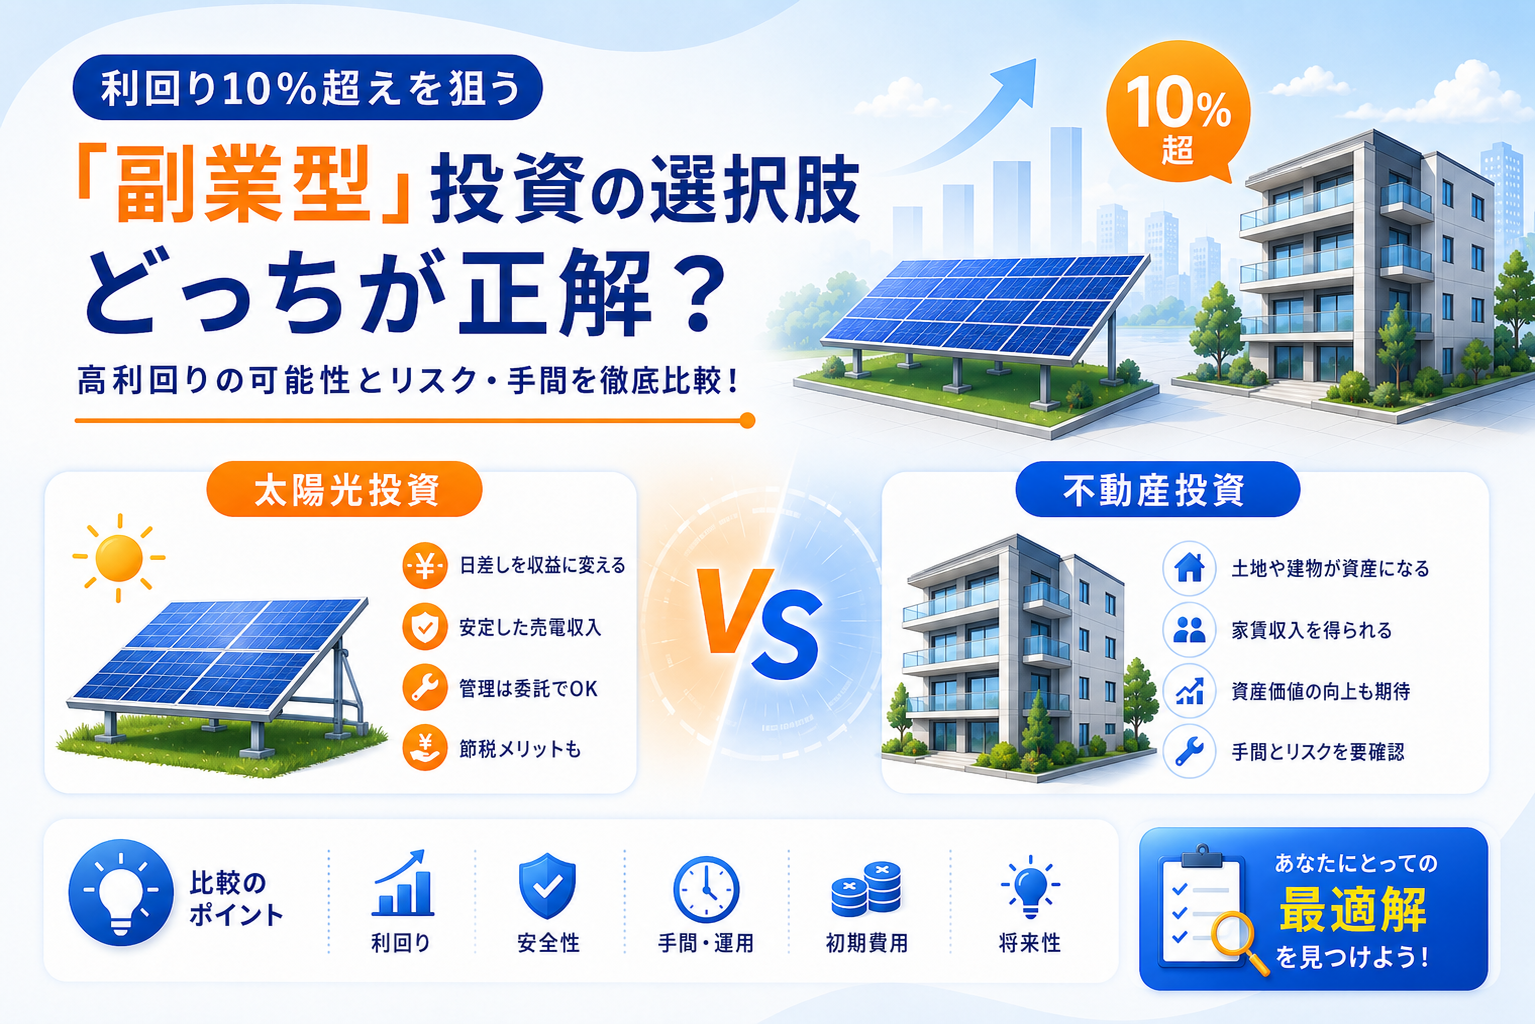
新NISAなどの積み立て投資は着実ですが、資産を数倍に増やすには膨大な時間が必要です。一方、よりアクティブに「今すぐ自由に使える現金(キャッシュフロー)」を増やしたい投資家が注目するのが、自ら事業を運営するスタイルの「副業型」投資です。
2026年現在、土地活用や遊休資産の有効活用として、特に利回り10%〜20%を狙える3つのモデルが比較対象として上がっています。
コインランドリー投資|地域インフラとしての安定性
「コインランドリー投資」は、共働き世帯の増加や住宅の狭小化(洗濯物干しスペースの不足)を背景に、安定した需要がある実業投資です。
-
収益性と利回り: 表面利回りは10〜15%程度。2026年現在は、カフェ併設型やペット専用洗濯機、スニーカーランドリーなど、付加価値を付けた差別化店舗が主流です。
-
メリット: 現金商売のため未回収リスクがほぼゼロで、日々のオペレーション(清掃・集金)を外注化すれば、副業としての運用も可能です。
-
2026年のリスク: 参入障壁が低いため、近隣に大手チェーンが後出しで出店してくる「競合リスク」が最大の問題です。出店前の徹底した商圏調査が不可欠です。
関連記事:コインランドリー投資について解説
コンテナ投資(トランクルーム)|低コスト・高回転モデル
都心部や住宅密集地で爆発的に増えているのが、輸送用コンテナやビルの一部を貸し出す「コンテナ投資」です。
-
収益性と利回り: 設備投資が安価なため、利回り15〜20%に達することも珍しくありません。一度借りられると数年単位で利用されるため、稼働率のボラティリティが低いのが特徴です。
-
メリット: 不動産(建物)に比べて固定資産税が安く抑えられ、万が一撤退する場合もコンテナを移動・売却できるため、出口戦略が立てやすい点にあります。
-
2026年のトレンド: 2026年は「防災備蓄」への意識が高まっており、家庭内の備蓄品を保管するための「セカンドクローゼット」としての需要が急拡大しています。
「空き家投資」という新しい実物資産の形
社会問題となっている空き家を安価に取得し、リノベーションして貸し出す手法です。
-
収益性と利回り: 物件を100万〜300万円程度で取得できれば、利回り20%超えも可能です。
-
メリット: 投資額が小さいため、銀行融資を使わずに現金で始められる点や、戸建て賃貸はファミリー層が入居するため「一度入ると長く住んでくれる」という安定感があります。
-
2026年のリスク: 修繕費のコントロールがすべてです。資材高騰が続く2026年において、いかに安く、かつ魅力的にリフォームできるかが勝敗を分けます。
関連記事:空き家投資について解説
各投資の「手間」と「実質利回り」の真実
これら副業型投資を比較する際、初心者が最も見落としがちなのが「運営稼働(自分の労働時間)」です。
-
太陽光投資: 監視システムとメンテナンス契約により、投資家の稼働は「通帳記入」のみ。
-
事業型(ランドリー・コンテナ・空き家): 清掃、集金、入居者対応、設備の故障対応など、少なからず「自分の時間」を切り売りする必要があります。
2026年プロが注目する「安定×高利回り」の投資先
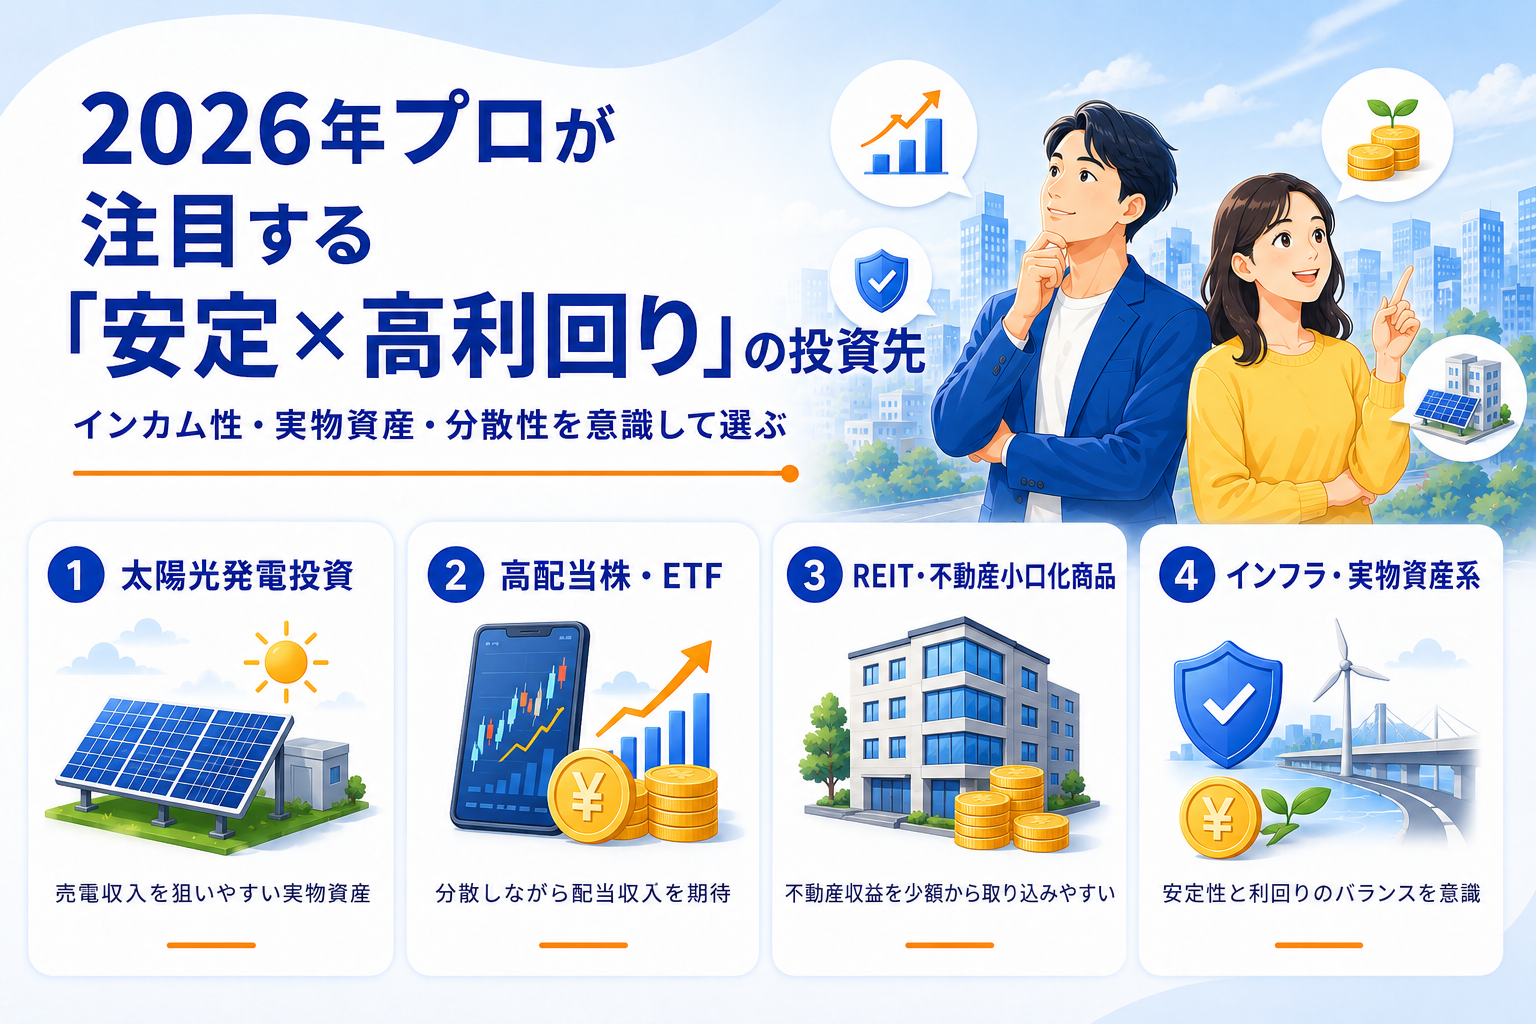
「投資のプロ」と呼ばれる富裕層や機関投資家は、今、何をポートフォリオの軸に据えているのでしょうか。2026年現在、株式市場のボラティリティ(価格変動)が激しさを増すなか、彼らがこぞって資産の一部を振り向けているのが「再生可能エネルギー投資(太陽光発電)」です。
なぜ、一時は「終わった」とまで言われた太陽光投資が、今再びプロの注目を集めているのか。そこには2026年特有の3つの経済合理性があります。
なぜ今、プロは「太陽光発電」をポートフォリオに加えるのか
プロが太陽光を選ぶ最大の理由は、「相関係数の低さ」にあります。 株式や不動産は、景気動向や金利、世界情勢の影響をダイレクトに受けます。しかし、空から降る太陽の光は、株価が大暴落しようが、パンデミックが起きようが、金利が上昇しようが変わることはありません。
-
インフレヘッジとしての価値: 2026年、日本の電気代は10年前の約1.5倍にまで高騰しました。太陽光発電は「電気を作る設備」そのものを所有するため、エネルギー価格が上がれば上がるほど、その価値(自家消費価値や売電価値)が相対的に高まる「インフレに強い資産」として機能しています。
制度変更をチャンスに変える!2026年からの「新・太陽光投資」戦略
かつての太陽光投資は「FIT制度(固定価格買取制度)に依存した売電モデル」でした。しかし、2026年のプロの戦略はもっと進化しています。
-
PPAモデルと自家消費型: 売電単価が下がる一方で「買う電気」が高くなった今、企業の屋根にパネルを設置して電気を直接売る、あるいは自社で使う「自家消費型」へシフトしています。
-
FIP制度の活用: 2026年に本格化したFIP制度(市場連動型)を活用し、蓄電池を併用して「電気が足りない(高い)時間帯」に狙って売電する、より高度な運用で利回りを底上げする動きが加速しています。
-
中古市場(セカンダリー)の活性化: 稼働から数年が経ち、発電実績が証明されている「中古発電所」を買い叩くのではなく、資産として組み入れる手法も、確実性を求めるプロに好まれています。
関連記事:太陽光発電の制度の詳細はこちら
失敗しないための共通点:管理を「丸投げ」できる仕組み作り
プロが「コインランドリー」や「コンテナ」といった他の事業投資ではなく太陽光を好むもう一つの理由は、「圧倒的な管理のしやすさ(非労働性)」です。
事業型投資は、成功すればリターンは大きいですが、オーナーの「経営努力」という労働力が不可欠です。しかし、プロは自分の時間を最も貴重な資産だと考えています。
-
監視と保守のパッケージ化: 2026年現在、AIによる遠隔監視と、ドローンや専門業者による定期メンテナンス(O&M)は完全にパッケージ化されています。
-
20年間の収支の透明性: 不動産のような「修繕積立金の不足」や「突発的なリフォーム」のリスクが構造的に少なく、キャッシュフローの予測が20年先までミリ単位で可能です。
関連記事:ほったらかし投資について解説
投資先を比較するときの注意点
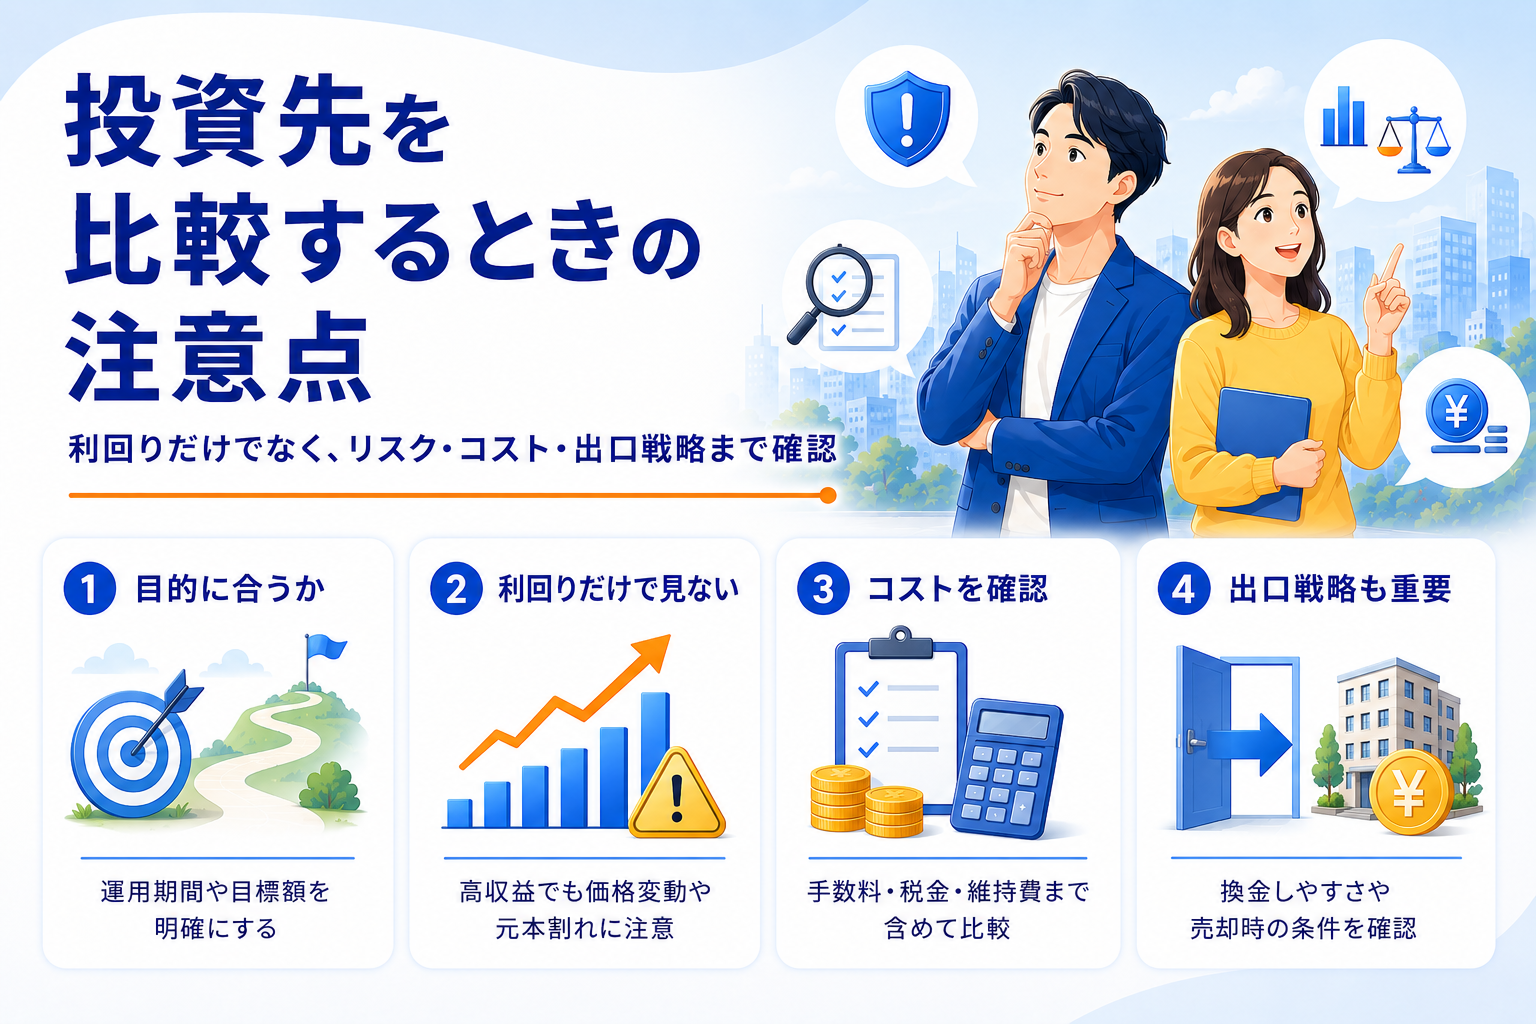
投資先を比較するときの注意点について詳しく解説します。
どの投資にも元本割れや損失のリスクがある
投資先を比較するときは、どの商品にも損失が出る可能性があると理解しておくことが大切です。株式や投資信託は価格が日々変動し、買ったときより安く売ることになれば元本割れが起こります。
債券も比較的安定した商品とされますが、発行体の信用力や金利の変化によって損をする場合があります。
不動産や太陽光発電などの実物投資も、空室や災害、設備故障などで想定通りの収入を得られないことがあります。リターンだけでなく、どのような場面で損をするのかまで確認してから選びましょう。
生活防衛資金を確保してから余剰資金で始める
投資は、毎月の生活費や近いうちに使う予定のお金とは分けて考える必要があります。病気、失業、引っ越し、家電の故障などで急にお金が必要になることもあるため、まずは生活防衛資金を確保しましょう。
生活に必要なお金まで投資に回すと、相場が下がったときに焦って売却し、損失を確定させてしまう可能性があります。
投資に使うのは、しばらく使う予定がなく、値下がりしても生活に大きな影響が出にくい余剰資金が基本です。家計に不安がある場合は、投資先を探す前に収支の見直しから始めましょう。
安全・高利回り・元本保証の言葉だけで判断しない
投資先を選ぶときは、安全、高利回り、元本保証といった言葉だけで判断しないようにしましょう。一般的に、高いリターンを期待できる商品ほど、損失が出るリスクも大きくなりやすいです。
特に、元本保証をうたいながら高い利回りを強調する商品は、仕組みや事業者の信頼性を慎重に確認する必要があります。
内容を理解できないまま契約すると、想定外の手数料や解約制限、元本割れに気づけない場合もあります。魅力的な言葉を見たときほど、なぜその利益が出るのか、損をする可能性はどこにあるのかを確認しましょう。
手数料・税金・管理コストまで含めて実質利回りを見る
投資先を比較するときは、表面上の利回りだけでなく、実際に手元に残る金額を確認することが大切です。投資信託なら信託報酬や購入時手数料、株式やETFなら売買手数料、外貨預金なら為替手数料がかかる場合があります。
不動産投資では管理費、修繕費、固定資産税、空室期間の負担なども考える必要があるでしょう。
太陽光発電投資でも、メンテナンス費や保険料、設備交換費が収益に影響します。高い利回りに見えても、コストを差し引くと魅力が下がることがあります。比較するときは、税金や管理費を含めた実質利回りで判断しましょう。
結論|2026年に選ぶべき「納得の投資先」
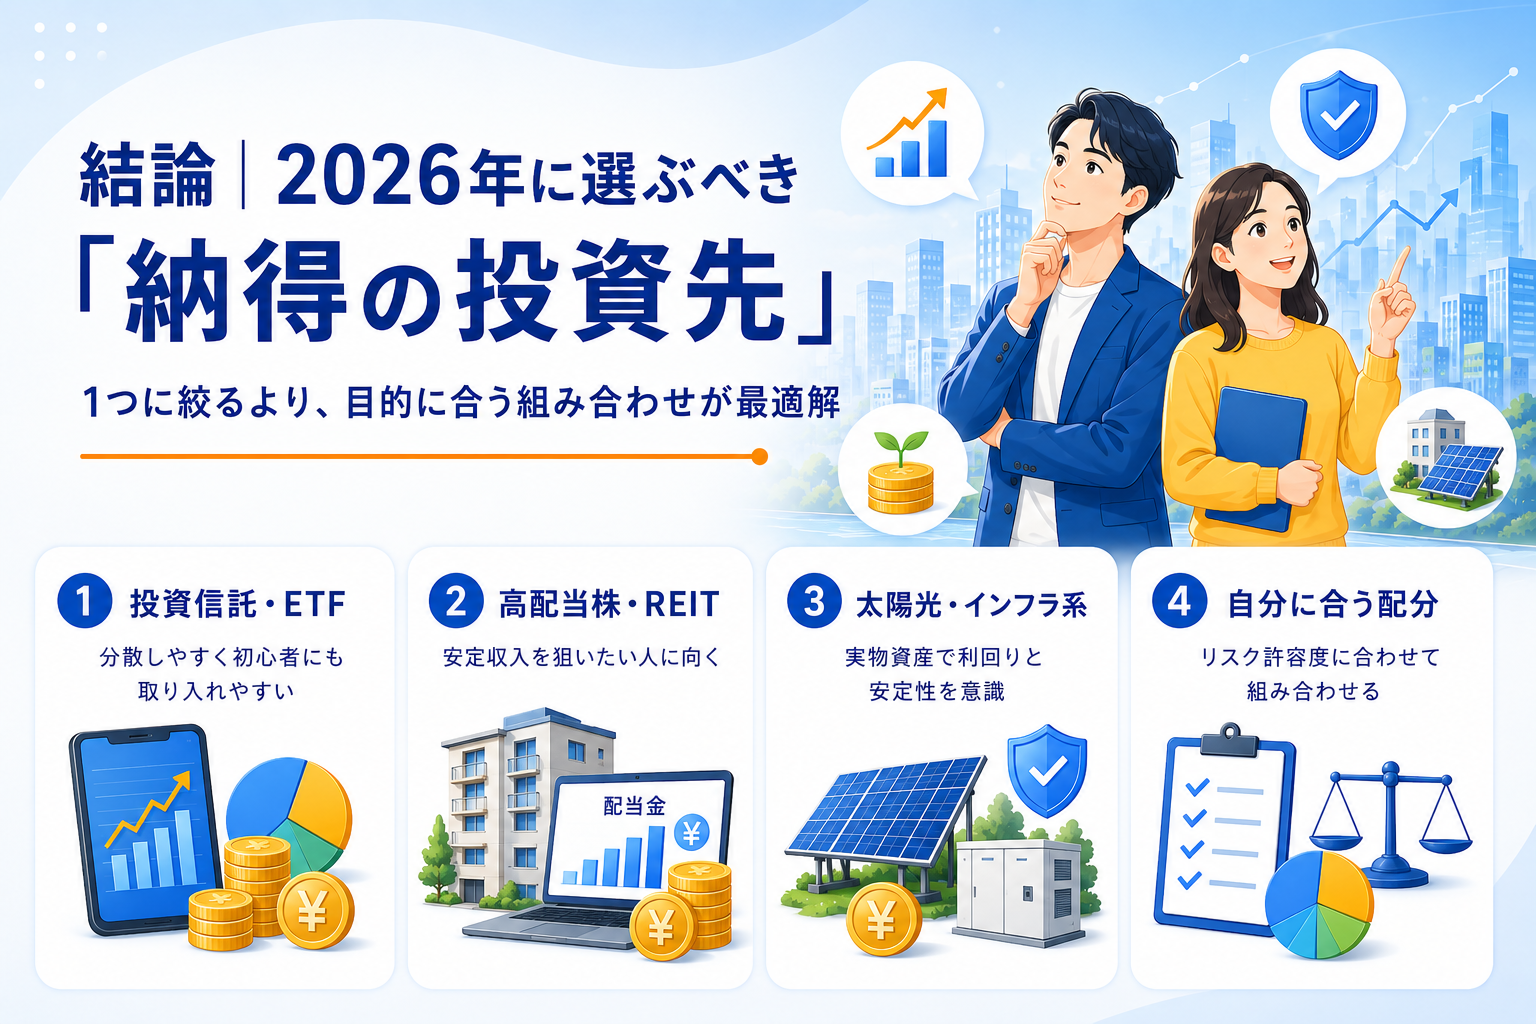
ここまで、株式投資、不動産投資、太陽光発電投資、そして事業型投資まで、2026年現在のリアルな情勢をベースに比較してきました。結論を申し上げれば、「2026年に100点の正解となる単一の投資先」は存在しません。
しかし、「あなたの目的(いつまでに、いくら欲しいか)」と「リスク許容度(どれくらいの手間と損失を許せるか)」を掛け合わせれば、自ずと進むべき道は見えてきます。最後に、本ガイドのまとめとして、納得のいく投資先を選ぶための最終アンサーを提示します。
自分に最適な投資先を見極める「最終チェックリスト」
比較検討の結果を、あなたの属性に合わせて以下の3つのタイプに分類しました。自分がどこに当てはまるかチェックしてみてください。
-
【安定・着実タイプ】:
-
推奨戦略: 新NISAでのインデックス積立 × 太陽光発電投資
-
理由: 2026年の不安定な相場環境でも、国が収益を保証する太陽光をポートフォリオの核に据えることで、株式市場の暴落時にもビクともしない「鉄壁の現金収入」を確保できます。
-
-
【資産最大化タイプ】:
-
推奨戦略: 株式個別投資 × 不動産投資(レバレッジ活用)
-
理由: 銀行融資を最大限に引き出し、自己資金以上の資産を動かしてキャピタルゲインを狙います。ただし、空室リスクや金利上昇に対する高度な管理能力が求められます。
-
-
【キャッシュフロー重視タイプ】:
-
推奨戦略: 事業型投資(コインランドリー・コンテナ) × FIP型太陽光
-
理由: 手間をかけてでも月々の手残りを最大化させたい層向けです。2026年の市場ニーズを的確に捉えた立地選定が成功の鍵となります。
-
2026年、なぜ今「太陽光発電投資」が再評価されているのか
投資先を比較し尽くしたプロが、最終的に太陽光発電を選ぶ最大の理由は、「2026年度からの新FIT制度」と「自家消費価値の爆騰」にあります。
-
衝撃の新単価: 2026年度、屋根設置案件の買取価格が初期4年間「24円/kWh」へと大幅に引き上げられたことは、投資回収を劇的に早めるゲームチェンジャーとなりました。
-
インフレ・電気代高騰への最強の盾: 2026年3月現在、電気料金の上昇は家計と企業の利益を圧迫し続けています。「電気を売る」だけでなく「高い電気を買わずに済む」という太陽光の価値は、物価高が続く日本において、どの金融商品よりも確実なリターン(支出削減)をもたらします。
3. 今日から始める、資産1億円へのロードマップ
1億円の資産形成は、一飛びには達成できません。2026年の正しいステップは以下の通りです。
-
STEP 1: ネット証券で新NISAを開設し、月5万〜10万円の「ほったらかし投資」を始める。
-
STEP 2: 並行して、安定したインカムゲインを生む「実物資産」を検討する。特に、融資の引きやすい太陽光発電で月10万円以上のキャッシュフローを構築する。
-
STEP 3: 太陽光で得た利益をさらに新NISAや高配当株へ再投資し、資産拡大のスピードを加速(複利の最大化)させる。
あなたにぴったりの投資診断は「ソルセル」へ
「比較はできたけれど、自分の土地や予算で本当に利益が出るのか不安……」 「不動産と迷っているけれど、今の金利状況でどちらが有利か計算してほしい」
投資の比較に「悩み」はつきものです。しかし、悩んでいる間にも2026年のチャンス(高い買取単価や補助金)は刻一刻と過ぎていきます。
ソルセルでは、太陽光発電投資を中心に、不動産や他の投資対象との客観的な比較シミュレーションを提供しています。「あなたの人生を豊かにするのは、どの投資か?」。その答えを、膨大なデータと最新の制度知識を持つプロと一緒に見つけませんか?
まずは無料相談で、あなたの理想のポートフォリオについてお聞かせください。
執筆者
kawaguchi
SNSでシェアする


「太陽光投資を
他の投資と比較」
でおすすめの記事


いまの太陽光投資。はじめる前に読む1冊。
最新のルールを前提に、基礎から解説します。

ガイドをお送りしました。
数分経っても届かない場合は
迷惑メールフォルダをご確認ください。